Antifraude em Tempo Real para PIX: Um Motor de Políticas que Não Decide Sozinho
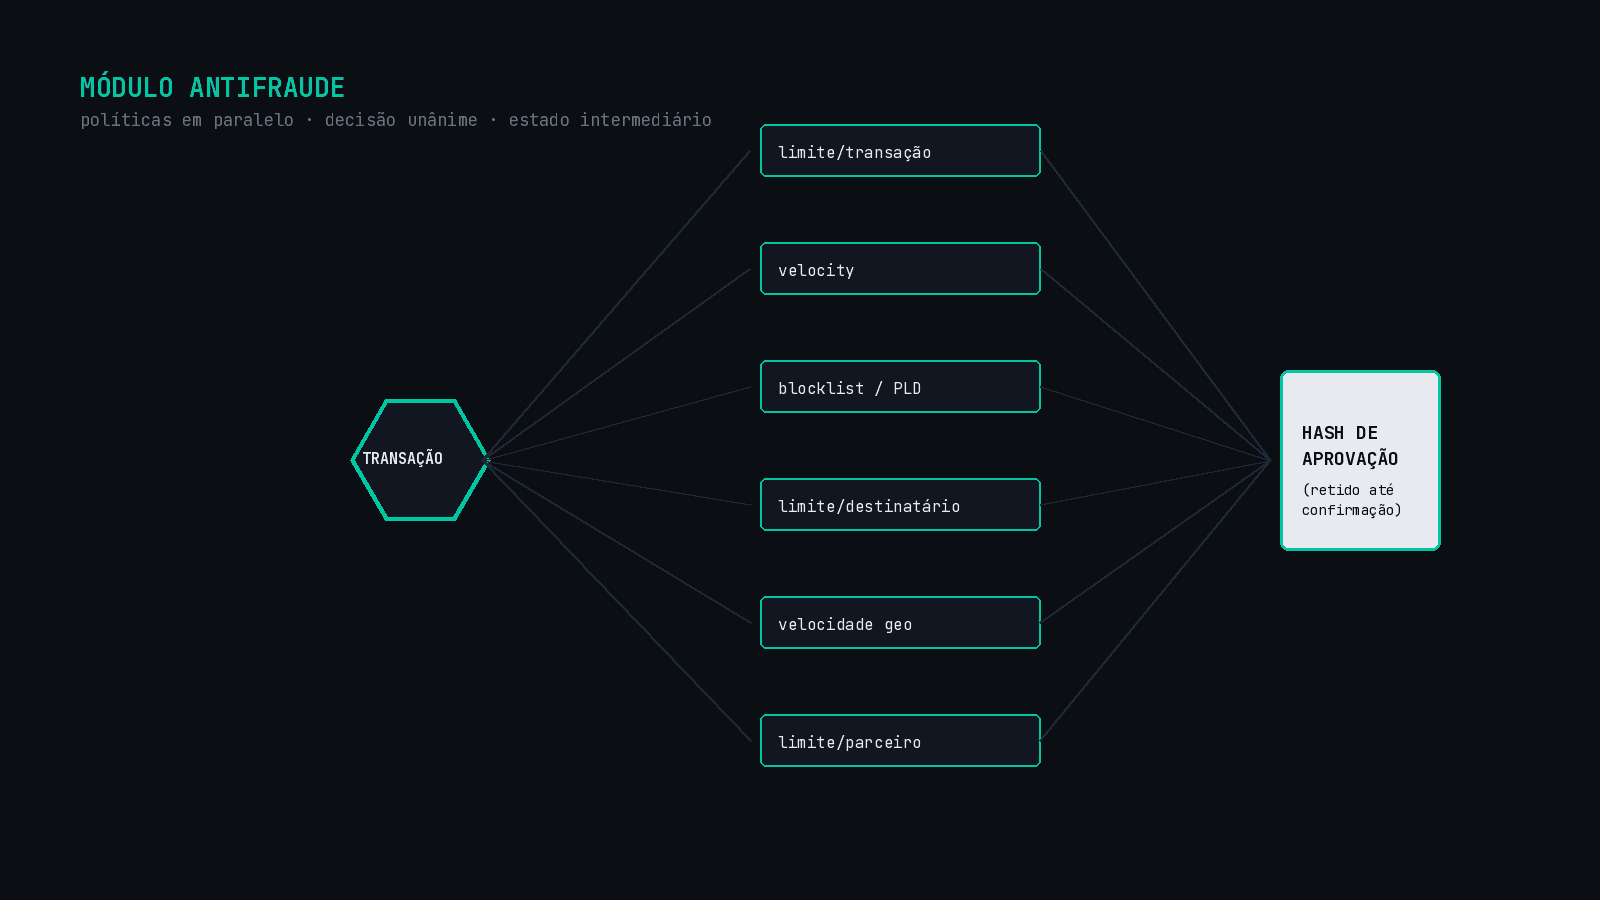
Como um motor de políticas configuráveis avalia cada transação PIX em paralelo e mantém a aprovação num estado intermediário até a confirmação final — reduzindo fraude sem travar a experiência.
O PIX resolveu o problema da velocidade de pagamento e, ao resolver, criou o problema oposto: a mesma velocidade que torna a experiência boa para o usuário legítimo é o que torna a fraude atrativa para quem quer se aproveitar dela. Uma transação PIX liquida em segundos e, uma vez liquidada, é irreversível. Não existe estorno automático, não existe compensação em D+1. O controle antifraude não pode acontecer depois — precisa acontecer antes, no intervalo de tempo em que a transação ainda pode ser segurada.
É esse o problema que um módulo antifraude em tempo real resolve quando implementado como camada própria dentro da plataforma de pagamentos de uma instituição financeira: bancos, fintechs, PSPs e instituições de pagamento indiretas que participam do arranjo PIX.
A dor: exigência regulatória e custo de construção
Toda instituição que participa do PIX precisa demonstrar ao Banco Central controles antifraude robustos — a Resolução BCB nº 403 e as normas correlatas de prevenção a fraudes no arranjo tratam disso diretamente. Isso não é opcional nem cosmético: é requisito de operação.
O caminho mais comum é também o mais caro: construir e manter um motor de regras de risco internamente. É um investimento contínuo de engenharia, dado que padrões de fraude mudam com frequência maior do que ciclos de release costumam acompanhar. A alternativa — tratar o antifraude como um serviço configurável, e não como um projeto de desenvolvimento perpétuo — é o que torna esse tipo de módulo relevante como componente de infraestrutura, e não apenas como funcionalidade de produto.
Como funciona: políticas em paralelo, decisão unânime
O desenho central do módulo é simples de enunciar e exigente de implementar: cada transação passa por um conjunto de políticas configuráveis, avaliadas em paralelo, e a aprovação final só é positiva se todas aprovarem. Uma única política reprovando é suficiente para barrar a transação.
Antes de chegar às políticas, a transação já é classificada por dois eixos que mudam o perfil de risco: o tipo de transação e a janela horária — o risco de fraude em uma operação às três da manhã não é o mesmo de uma operação em horário comercial, e tratar os dois casos com a mesma régua é abrir mão de precisão.
A decisão não é de uma regra só. É a interseção de várias — e basta uma discordar para a transação parar.
Hoje o conjunto de políticas cobre:
Limite por transação
Teto de valor por operação, parametrizável por cliente e por tipo de transação.
Limite por período
Volume acumulado dentro de uma janela de tempo — o controle clássico contra rajadas de transações que fogem do padrão de uso.
Lista restritiva (blocklist)
Cruzamento contra listas de prevenção à lavagem de dinheiro antes da aprovação, não depois.
Limite total por destinatário
Acumulado recebido por uma mesma chave ou conta — o principal contraponto técnico ao esquema de conta-laranja.
Velocidade geográfica
Detecta deslocamento fisicamente impossível entre duas transações consecutivas do mesmo usuário.
Limite por parceiro
Regras diferentes por parceiro comercial dentro da mesma instância — o módulo atende mais de um cliente com políticas próprias, sem duplicar infraestrutura.
Cada cliente pode sobrepor parâmetros próprios às regras padrão. Na prática, isso significa que o produto é multi-tenant por natureza: a mesma plataforma sustenta contratos com perfis de risco diferentes, sem que a customização de um cliente vaze para outro.
O diferencial: a transação fica retida, não decidida de uma vez
Este é o ponto que separa um motor de regras qualquer de um motor pensado especificamente para PIX: a aprovação não é o fim da história. Ela gera um hash que representa um estado intermediário — validável, bloqueável ou cancelável por um componente downstream antes da confirmação definitiva.
Em um arranjo onde a irreversibilidade é o principal risco do mercado, poder segurar a transação num estado suspenso, mesmo depois de as políticas terem aprovado, é o que dá à instituição uma segunda janela de reação. É a diferença entre um sistema que só carimba "aprovado" ou "negado", e um sistema que participa ativamente do ciclo de vida da transação até ela estar, de fato, irreversível.
Auditoria como parte do produto, não como extra
Toda decisão é registrada com o detalhamento de cada política individual — não apenas o resultado agregado. Isso cumpre dois papéis ao mesmo tempo: é o que compliance precisa para responder a um órgão regulador, e é o que a área de risco precisa para explicar uma decisão em uma disputa com o cliente final. Um antifraude que aprova ou reprova sem deixar rastro auditável do "por quê" resolve o problema técnico e cria um problema regulatório novo.
Arquitetura para um sistema que não pode ficar fora do ar
Antifraude PIX não tem horário de manutenção programada, porque o PIX não tem. A arquitetura reflete essa exigência: circuit breaker na camada de banco de dados para evitar que uma degradação de dependência derrube o motor inteiro, containers orquestrados em Kubernetes com auto-scaling horizontal (HPA) para absorver picos de volume sem intervenção manual. Alta disponibilidade aqui não é um adjetivo de material comercial — é a condição para que o módulo possa operar no fluxo síncrono de aprovação de uma transação PIX sem se tornar, ele mesmo, um ponto de falha.
Por que isso importa
Um motor de políticas antifraude para PIX é, ao mesmo tempo, um problema de regulação, de arquitetura de sistemas distribuídos e de modelagem de risco. Fazer isso bem exige entender a fundo os três — não apenas a regra de negócio, mas a segmentação por horário, a agregação por período, a resiliência sob carga e a rastreabilidade de cada decisão. É esse nível de profundidade de implementação, e não apenas o conceito de "antifraude" em abstrato, que diferencia uma solução que resiste à operação real de uma que resiste apenas à apresentação comercial.
Sua instituição está avaliando construir ou contratar um motor antifraude para PIX? Podemos ajudar a mapear o que a Resolução BCB 403 exige na prática e o que faz sentido construir versus contratar como serviço.
→ Iniciar meu projetoArtigos Relacionados
PixCobrança: o Boleto Registrado Reinventado com Liquidação Instantânea
Como um gateway de cobrança Pix multi-tenant, organizado por carteiras isoladas por parceiro, cobre o mesmo terreno do boleto registrado — vencimento, multa, juros e desconto — com liquidação em segundos.
Módulo SLC: a Infraestrutura por Trás da Liquidação de Cartões no SILOC
Como um módulo de liquidação de cartões conecta credenciadoras e instituições de pagamento ao SILOC do Banco Central — e por que essa camada, uma vez resolvida, também abre a porta para antecipação de recebíveis.
Conectividade com o Banco Central Não é Feature: É Infraestrutura Crítica
Para fintechs e bancos de pequeno e médio porte, falar com o Bacen via SPI, STR, DICT ou SPB é onde a complexidade regulatória brasileira se revela por completo.